
Pour être remboursé de vos frais de voyage en cas d’imprévu avant le départ, il faut souscrire une assurance annulation dès la réservation. Cette garantie couvre des motifs précis : maladie grave, accident, décès, licenciement économique, sinistre au domicile ou convocation officielle, avec des conditions et des plafonds fixés dans chaque contrat d’assurance voyage. Seuls les événements imprévisibles et justifiables, survenus après la souscription, ouvrent droit au remboursement. Le tarif moyen varie entre 3 et 8% du coût total du séjour, selon la formule choisie. Vous déclarez le sinistre rapidement, fournissez les justificatifs requis et obtenez l’indemnisation, déduction faite de la franchise. Avant d’adhérer, vérifiez si votre carte bancaire offre déjà cette couverture, lisez attentivement les exclusions et comparez les offres pour maximiser votre protection.
Sommaire
- Fonctionnement de l’assurance annulation voyage : mode d’emploi concret
- Quels motifs d’annulation de voyage sont couverts ?
- Exclusions de garantie et situations non remboursées
- Tarifs, franchises et plafonds : que coûtent les garanties annulation voyage ?
- Démarches de souscription et conditions pour activer la garantie
- Comparateur d’Assurances Annulation Voyage
- Procédures d’indemnisation et délais de remboursement
- Quelles alternatives ou couvertures existantes vérifier : cartes bancaires, forfaits, groupes
- Bonnes pratiques pour choisir son contrat d’assurance annulation et éviter les pièges
- Assurance annulation voyage : questions spécifiques, extensions et cas particuliers
- Peut-on souscrire une assurance annulation après la réservation ?
- L’assurance annulation fonctionne-t-elle pour un simple changement d’avis ?
- Une carte bancaire haut de gamme suffit-elle pour se passer d’une assurance dédiée ?
- Que faire si l’agence de voyages ou la compagnie annule d’elle-même ?
- Combien de temps faut-il pour obtenir le remboursement par l’assurance annulation ?
Points essentiels à retenir sur l’assurance annulation voyage :
- ✈️ Souscription idéale dès la réservation du séjour.
- 📋 Couvre uniquement les motifs stipulés au contrat (maladie, décès, licenciement, etc.).
- 💰 Indemnisation des frais réellement retenus par le voyagiste, plafonnée et après déduction de la franchise.
- ⏱️ Délai de déclaration du sinistre généralement de 5 jours ouvrés après l’événement.
- 🛡️ Alternatives : garantie de certaines cartes bancaires ou extensions proposées par le voyagiste.
- 🔍 Contrat à lire attentivement pour connaître les exclusions et modalités de souscription.
- 📅 L’assurance annulation n’est jamais rétroactive et n’intervient pas pour un simple changement d’avis.
Fonctionnement de l’assurance annulation voyage : mode d’emploi concret
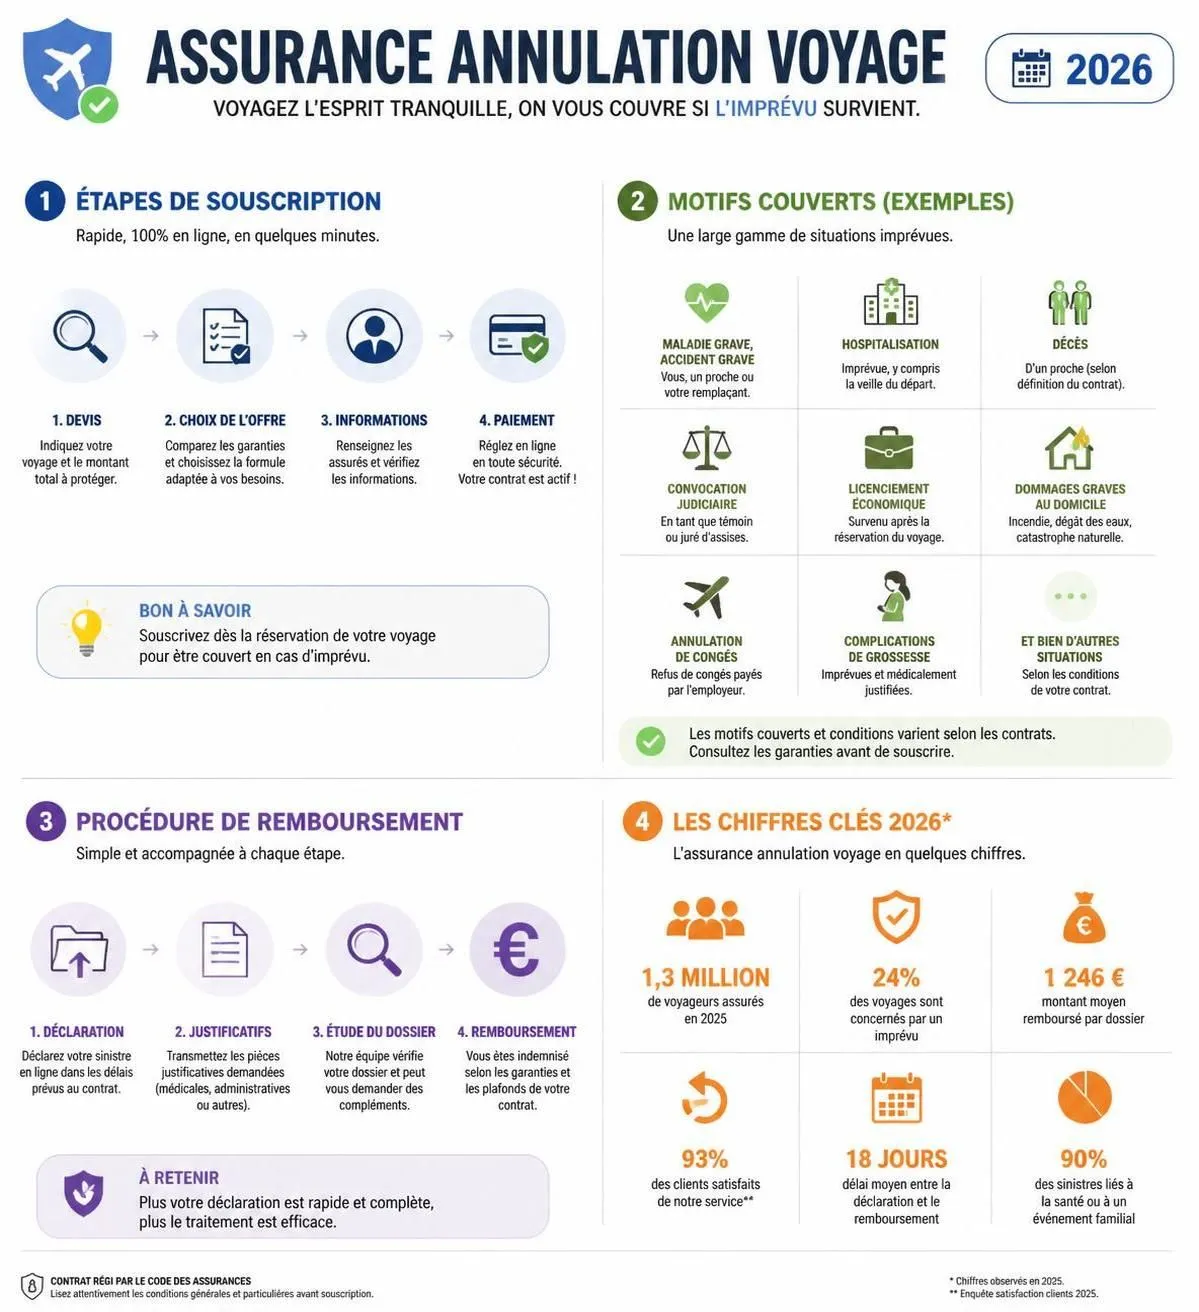
Imaginez, comme Léa, vous préparez votre prochain voyage à Helsinki. ✈️ À la réservation, vous remarquez la proposition d’une garantie annulation. Pourquoi s’y intéresser ? La réponse tient en une statistique : près de 9% des voyageurs doivent annuler pour raison de santé ou un événement majeur chaque année. La logique est simple : vous réglez un supplément, de quelques dizaines à quelques centaines d’euros selon le séjour, pour que, si un imprévu justifié survient avant le départ, les sommes investies ne soient pas perdues.
Le fonctionnement repose sur un enchaînement précis :
- Vous choisissez l’option assurance annulation lors de la réservation ou dans les 72 heures qui suivent.
- Un événement indépendant de votre volonté, listé parmi les motifs d’annulation valables, vous empêche de voyager.
- Vous annulez formellement auprès du voyagiste ou de la compagnie aérienne (ce qui fige les frais d’annulation).
- Vous déclarez le sinistre à votre assureur, en respectant le délai imposé, avec des pièces justificatives (certificat médical, attestation employeur, acte de décès, etc.).
- L’indemnisation intervient, déduction faite de la franchise et dans les limites prévues au contrat.
Ce mécanisme protège contre les pertes financières, mais chaque étape est critique : l’oubli d’un justificatif, une déclaration hors délai ou un motif non prévu = remboursement refusé. Les conditions d’application varient aussi si vous passez par un assureur indépendant ou ajoutez l’option via une agence, comme expliqué dans ce comparatif d’assurances voyage.
Quels motifs d’annulation de voyage sont couverts ?
L’éventail des causes justifiant une annulation varie selon votre contrat. En 2026, certaines constantes s’appliquent chez tous les assureurs :
- 🩺 Maladie grave, hospitalisation ou accident corporel de l’assuré ou d’un proche avec certificat médical.
- ⚰️ Décès de l’assuré, d’un membre proche ou d’un accompagnant désigné au contrat.
- 🏢 Licenciement économique de l’assuré (en CDI) ou mutation professionnelle imprévue modifiant les congés.
- 🏚️ Dommages graves au domicile (incendie, inondation, cambriolage) nécessitant votre présence.
- 🤰 Complication de grossesse imprévue, sur certificat médical.
- 📄 Convocation administrative (tribunal, adoption, examen important).
- ❌ Refus de visa pourtant demandé dans les délais, ou vol de papiers immédiatement avant le départ.
- 🌪️ Catastrophe naturelle rendant le voyage physiquement impossible.
Attention, certains motifs sont « bonus » : grève généralisée des transports, attentat sur le lieu de séjour ou défaillance du mode de garde d’enfants ne sont pas toujours inclus et relèvent souvent d’extensions ou de formules haut de gamme. Ex : pour un trek au Népal, la crainte d’une nouvelle secousse sismique ou un avis de grève aérienne ne sont couverts que si votre assurance précise explicitement ces cas.
Enfin, il existe des formules « toutes causes » qui acceptent quasiment tous les motifs, justifiés ou non, souvent au prix d’une prime supérieure et d’un remboursement partiel.
Exclusions de garantie et situations non remboursées
Se croire protégé contre tous les imprévus est une erreur fréquente. Les exclusions, listées dans chaque contrat d’assurance, sont nombreuses. Exemple courant : Sophie règle son voyage avec une assurance annulation, mais oublie que sa maladie chronique, déjà connue, n’est jamais couverte. Le remboursement lui est refusé.
- ❌ Changement d’avis ou peur de partir.
- 🌦️ Annulation pour météo défavorable (sauf mention spéciale).
- 📆 Maladie ou condition médicale connue avant la souscription.
- 💼 Contrainte professionnelle prévisible (refus de congés de convenance, surcharge connue).
- 🗂️ Dossier administratif incomplet (passeport périmé, visa non demandé en temps voulu).
- 🍸 Accident sous effet d’alcool ou de stupéfiants, faute intentionnelle.
- 🗓️ Événement déjà connu au moment de la souscription.
Autre point capital : l’annulation de dernière minute (moins de 24-48h du départ) n’est plus couverte par cette garantie mais par l’assurance interruption de séjour. Pour éviter les mauvaises surprises, analysez le détail des exclusions avant de signer. On retrouve souvent cette erreur lors des départs à la montagne, où une blessure bénigne antérieure ne sera pas prise en charge.
Pour plus d’exemples de situations mal anticipées, ce guide sur les erreurs d’organisation de voyage est incontournable.
Tarifs, franchises et plafonds : que coûtent les garanties annulation voyage ?
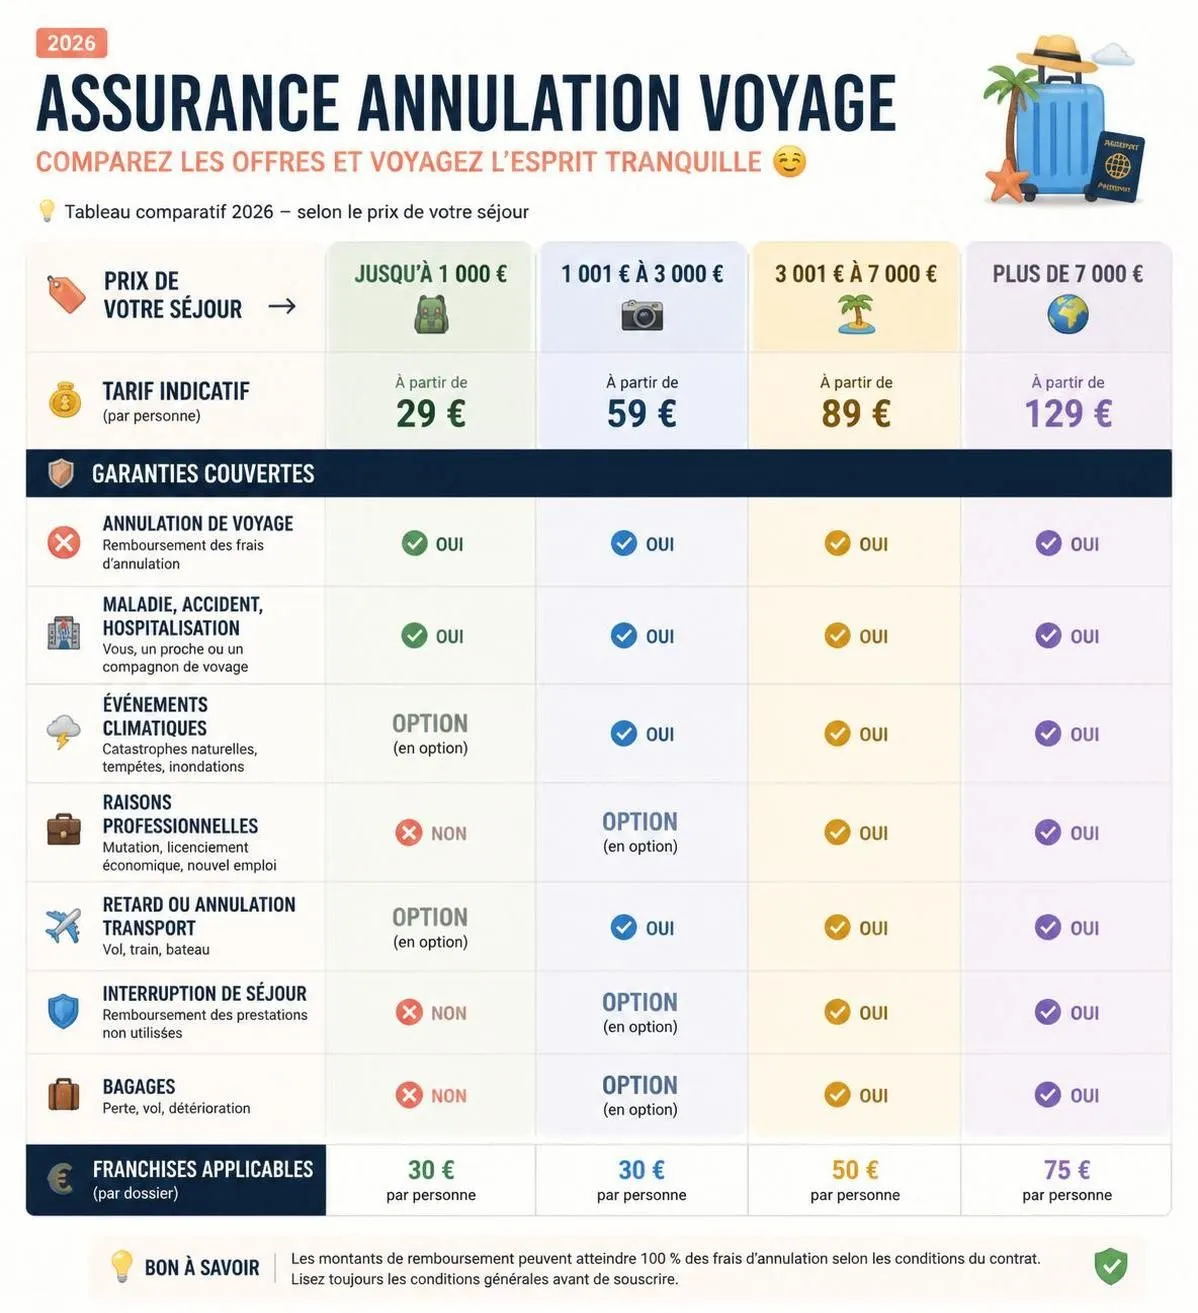
L’assurance annulation n’a pas de prix unique. Tout dépend du montant du séjour, de la durée, de la destination et de votre profil (âge, nombre de voyageurs). Pour un séjour de 3 000 €, le coût peut osciller entre 90 € pour une formule basique et 210 € pour une garantie « toutes causes ». En moyenne, comptez entre 3 et 8 % du montant du voyage. Trois variables majeures déterminent l’indemnisation :
- Le plafond de remboursement par personne ou dossier (ex : 8 000 € maximum).
- Le montant de la franchise appliquée (forfait ou pourcentage, typiquement 30 à 50 € ou 10 à 20 % du montant remboursé).
- Les frais réellement retenus par le voyagiste, selon le barème d’annulation.
| Prix du voyage | Garantie classique (≈ 4 %) ✈️ | Garantie toutes causes (≈ 7 %) 🔒 |
|---|---|---|
| 1 000 € | 40 € | 70 € |
| 2 000 € | 80 € | 140 € |
| 3 000 € | 120 € | 210 € |
| 5 000 € | 200 € | 350 € |
Ce tableau illustre les tarifs constatés sur le marché en 2026. Notez que les seniors de plus de 65 ans paient généralement une surprime de 30 à 50%. Pour calibrer votre choix, simulez plusieurs devis et examinez la répartition entre prime, plafond, franchise et pourcentage remboursé.
Démarches de souscription et conditions pour activer la garantie
Il est crucial de souscrire l’assurance annulation dès la réservation du voyage ou dans les 72 heures suivantes. La garantie ne s’applique qu’aux événements postérieurs à la souscription. Voici comment vous y prendre :
- Lors d’une réservation en ligne ou en agence, sélectionnez l’option « assurance annulation » si proposée immédiatement.
- Alternativement, contractez directement auprès d’un assureur spécialisé (Chapka, AVI, Europ Assistance…), qui offrira souvent un meilleur rapport protections/prix.
- Votre courtier peut également comparer les formules, utile pour les séjours à hauts risques ou les voyageurs réguliers.
- Assurez-vous de recevoir votre contrat d’assurance détaillant plafonds, motifs pris en charge, montant de la franchise, modalités de déclaration et de justificatifs.
- Contrôlez le délai de rétractation et la possibilité d’ajouter des extensions, par exemple « interruption séjour » ou « toutes causes ».
L’essentiel : ne tardez pas et gardez toutes les preuves d’achat et d’assurance. En cas de sinistre, les démarches sont plus faciles avec un contrat personnalisé en main. À noter : l’assurance n’est pas rétroactive, elle n’annule jamais un forfait déjà connu du risque.
Comparateur d’Assurances Annulation Voyage
| Nom de l’assurance | Prix | Plafond / pers. | Franchise | Délais d’activation | Motifs couverts |
|---|
Procédures d’indemnisation et délais de remboursement
Dès qu’un motif garanti vous force à annuler, trois étapes s’imposent :
- Annuler officiellement le séjour auprès du vendeur pour fixer précisément le montant des frais.
- Envoyer la déclaration de sinistre à l’assureur dans le délai prévu (en général sous 5 jours ouvrés).
- Joindre les pièces justificatives appuyant la réalité du motif (certificats, factures, actes).
L’indemnisation dépend de la rapidité de la démarche. Un dossier complet est traité en 10 à 30 jours selon l’assureur. La plupart des compagnies opèrent le versement sous forme de virement, après déduction de la franchise et vérification du plafond annuel. Le remboursement ne s’effectue que sur les sommes non restituées par le voyagiste ou la compagnie aérienne suite à votre demande directe.
Oubliez toute démarche « à la légère » : un retard dans la déclaration, un justificatif absent ou un paiement non traçable peuvent bloquer l’indemnisation. Pour comprendre toutes les étapes, consultez ce guide sur la nécessité de l’assurance voyage.
Quelles alternatives ou couvertures existantes vérifier : cartes bancaires, forfaits, groupes
Avant toute souscription supplémentaire, vérifiez si votre carte bancaire premium (Visa Premier, Gold Mastercard, World Elite) intègre une assurance annulation voyage. Le remboursement est alors possible, sous conditions : avoir réglé la totalité du séjour par cette carte, respecter des plafonds (souvent entre 5 000 et 8 000 € par personne), et présenter les justificatifs requis. Cette couverture reste limitée par des franchises élevées et un nombre de motifs restreint. Idéal pour un court séjour ou un week-end, cette solution suffit rarement à couvrir des vacances onéreuses en famille ou en groupe.
Certains voyagistes incluent enfin une garantie annulation dans leurs offres. Pour les voyages à forfait (vol + hébergement), la loi vous protège si l’organisateur annule – vous avez droit à un remboursement sous 14 jours. Toutefois, cette protection ne dispense pas de souscrire à une assurance annulation « pour tous les risques liés à votre situation personnelle ».
Enfin, si vous voyagez en groupe ou en famille, examinez si une annulation individuelle entraîne le remboursement pour tous les participants. Attention, chaque contrat fonctionne différemment sur ce point.
Bonnes pratiques pour choisir son contrat d’assurance annulation et éviter les pièges
La diversité des offres incite à la vigilance. Voici ce qu’il faut toujours analyser :
- 📝 Liste exacte des motifs couverts et des exclusions principales.
- 💶 Plafond d’indemnisation et montant de la franchise par personne ou séjour.
- ⏳ Délai de déclaration du sinistre et procédure en cas d’oubli.
- 🏒 Clause d’extension pour activités à risque, destinations exotiques ou voyages multi-pays : souvent exclu des contrats de base.
- 📢 Qualité et réactivité du service client pour une gestion efficace du dossier.
- 🎚️ Délai de rétractation et options d’annulation/interruption séjour.
Prenez le temps de lire les conditions générales, même si l’offre paraît attractive. Pour un séjour hors normes, la personnalisation du contrat via un courtier ou une simulation en ligne s’impose. En cas de doute sur les pièces à joindre, demandez un diagnostic rapide à un professionnel.
Pour préparer tous les aspects pratiques d’un voyage, ce guide étapes indispensables de préparation est un complément utile.
Assurance annulation voyage : questions spécifiques, extensions et cas particuliers
Tous les profils ou destinations ne sont pas logés à la même enseigne.
- 🤱 Grossesse : seules les complications imprévues, non connues à la souscription, ouvrent droit au remboursement.
- 🦠 Épidémie ou pandémie : désormais rarement prise en charge, sauf extension spécifique.
- 🏢 Activité professionnelle : seul un licenciement économique, mutation non sollicitée ou convocation officielle suffisent. Un refus de congés ordinaire ne vaut pas motif valable.
- 🥇 Annulation en groupe/famille : certains contrats remboursent tous les accompagnants si la cause affecte un seul membre, d’autres non. À vérifier systématiquement.
- 🧭 Voyage d’affaires : privilégiez les formules multi-séjours pour cadres et dirigeants (couverture annuelle, prime forfaitaire, extensions sur-mesure).
Pensez enfin à coupler assurance annulation et garanties d’assistance (rapatriement, bagages) pour une couverture globale lors des séjours à l’étranger.
Peut-on souscrire une assurance annulation après la réservation ?
Oui, la plupart des compagnies l’autorisent jusque dans les 24 à 72 heures après la réservation du séjour. Passé ce délai, la souscription devient souvent impossible ou très limitée.
L’assurance annulation fonctionne-t-elle pour un simple changement d’avis ?
Non, aucune formule ne couvre les désirs de dernière minute ou la peur de partir. Seuls les événements imprévisibles, listés au contrat et justifiés par des attestations officielles, déclenchent l’indemnisation.
Une carte bancaire haut de gamme suffit-elle pour se passer d’une assurance dédiée ?
Pour des séjours courts et peu coûteux, la couverture incluse peut être suffisante. Dès que le voyage implique d’importantes sommes ou plus de risque (séjour long, famille), les plafonds et exclusions s’avèrent souvent insuffisants.
Que faire si l’agence de voyages ou la compagnie annule d’elle-même ?
Dans le cadre d’un voyage à forfait, la loi protège l’acheteur : l’organisateur doit proposer une prestation équivalente ou rembourser sous 14 jours. L’assurance annulation ne s’applique que si l’annulation vient de vous, pour un motif garanti.
Combien de temps faut-il pour obtenir le remboursement par l’assurance annulation ?
Avec un dossier complet, le délai oscille entre 10 et 30 jours selon le gestionnaire. Un dossier incomplet ou contesté rallonge la procédure.
Au-delà de la garantie annulation, pensez également à vérifier la pertinence d’une assurance voyage multirisques ainsi qu’aux bonnes pratiques pour préparer son voyage. Ces aspects font toute la différence aux yeux des voyageurs aguerris !