
Pour partir à l’étranger en 2026 sans exploser le budget, la carte bancaire idéale mêle taux de change transparent, faibles frais à l’international et sécurité. Revolut, N26 et Wise figurent parmi les meilleures options actuelles : wise applique le vrai taux du marché avec une faible commission (0,4 % à 0,6 %), Revolut propose le taux interbancaire en semaine avec davantage d’options d’assurance et de retraits gratuits selon la formule, tandis que N26 joue la carte de la banque européenne avec zéro frais de conversion Mastercard et des plafonds très élevés. Chacun s’adresse à un besoin précis : wise pour le globe-trotter multi-continents et multi-devises, Revolut comme compte principal pour l’Europe, N26 si l’on souhaite une banque complète basée dans la zone euro avec une vraie assurance voyage et un IBAN européen.
Sommaire
- Revolut, N26 ou Wise : comparatif complet des cartes bancaires pour les voyageurs
- Pourquoi les frais bancaires classiques à l’étranger coûtent (très) cher en 2026 ?
- Wise : la championne du véritable taux de change, pour globe-trotters et tour du monde
- Revolut : la carte bancaire européenne la plus populaire pour voyager en 2026 ?
- N26 : l’avantage de la vraie banque sans frais de conversion, un must avec IBAN européen
- Comparateur interactif des cartes bancaires de voyage (2026)
- Tableau comparatif des frais et services : Revolut, N26, Wise en 2026
- Checklist et bonnes pratiques pour une expérience bancaire fluide en voyage
- Retours d’expérience : service client, sécurité et limites cachées selon les profils de voyageur
- Cas pratiques : choisir la bonne carte bancaire selon le type de voyage en 2026
- Assurance, sécurité, et services additionnels : critères à surveiller absolument
- Autres aspects essentiels : de l’ouverture du compte à la gestion des blocages à l’étranger
- Peut-on utiliser Revolut, N26 ou Wise partout dans le monde ?
- Comment éviter les blocages ou la fermeture intempestive du compte en voyage ?
- Peut-on recevoir son salaire ou une bourse en dollar ou devise étrangère sur Wise, N26 ou Revolut ?
- Quelle carte choisir pour voyager en famille ou en groupe ?
Les banques traditionnelles, elles, intègrent généralement une marge cachée de 3 à 5 % sur le taux de change, à laquelle s’ajoutent des frais fixes pour chaque opération. Sur une dépense de 5 000 euros, choisir une néobanque revient souvent à économiser plusieurs nuitées d’hôtel. Le choix de la carte dépendra donc de votre profil de voyageur, des devises concernées et de votre besoin en retraits d’espèces ou en paiements en ligne sécurisés à l’étranger.
En bref 🔥
- 🌍 Wise propose la couverture de devises la plus large pour les grands voyageurs
- 💳 Revolut offre flexibilité et cartes virtuelles, idéale pour les paiements internationaux réguliers en Europe
- 🇩🇪 N26 est une vraie banque avec zéro frais de conversion Mastercard, parfaite avec un IBAN européen
- 💸 Les banques classiques cachent 3 à 5 % de commission dans le taux de change
- 🏦 Pour un mix sécurité/optimisation, la combinaison Revolut ou N26 + Wise couvre tous les scénarios de voyage en 2026
- 🔎 Vérifiez toujours le taux appliqué après chaque transaction par rapport au marché (Google, Xe.com…)
- 🤯 Ayez 2 cartes de fournisseurs différents en prévention des blocages inopinés !
Revolut, N26 ou Wise : comparatif complet des cartes bancaires pour les voyageurs
En 2026, tout le monde veut éviter les frais bancaires à l’étranger. Les néobanques, portées par Revolut, N26 et Wise, bousculent le marché avec des promesses alléchantes : taux de change réel, absence de marges cachées, opérations gérées en quelques clics via smartphone… Mais derrière la simplicité affichée, chaque acteur possède ses atouts et ses spécificités. Comment distinguer le vrai du marketing ?
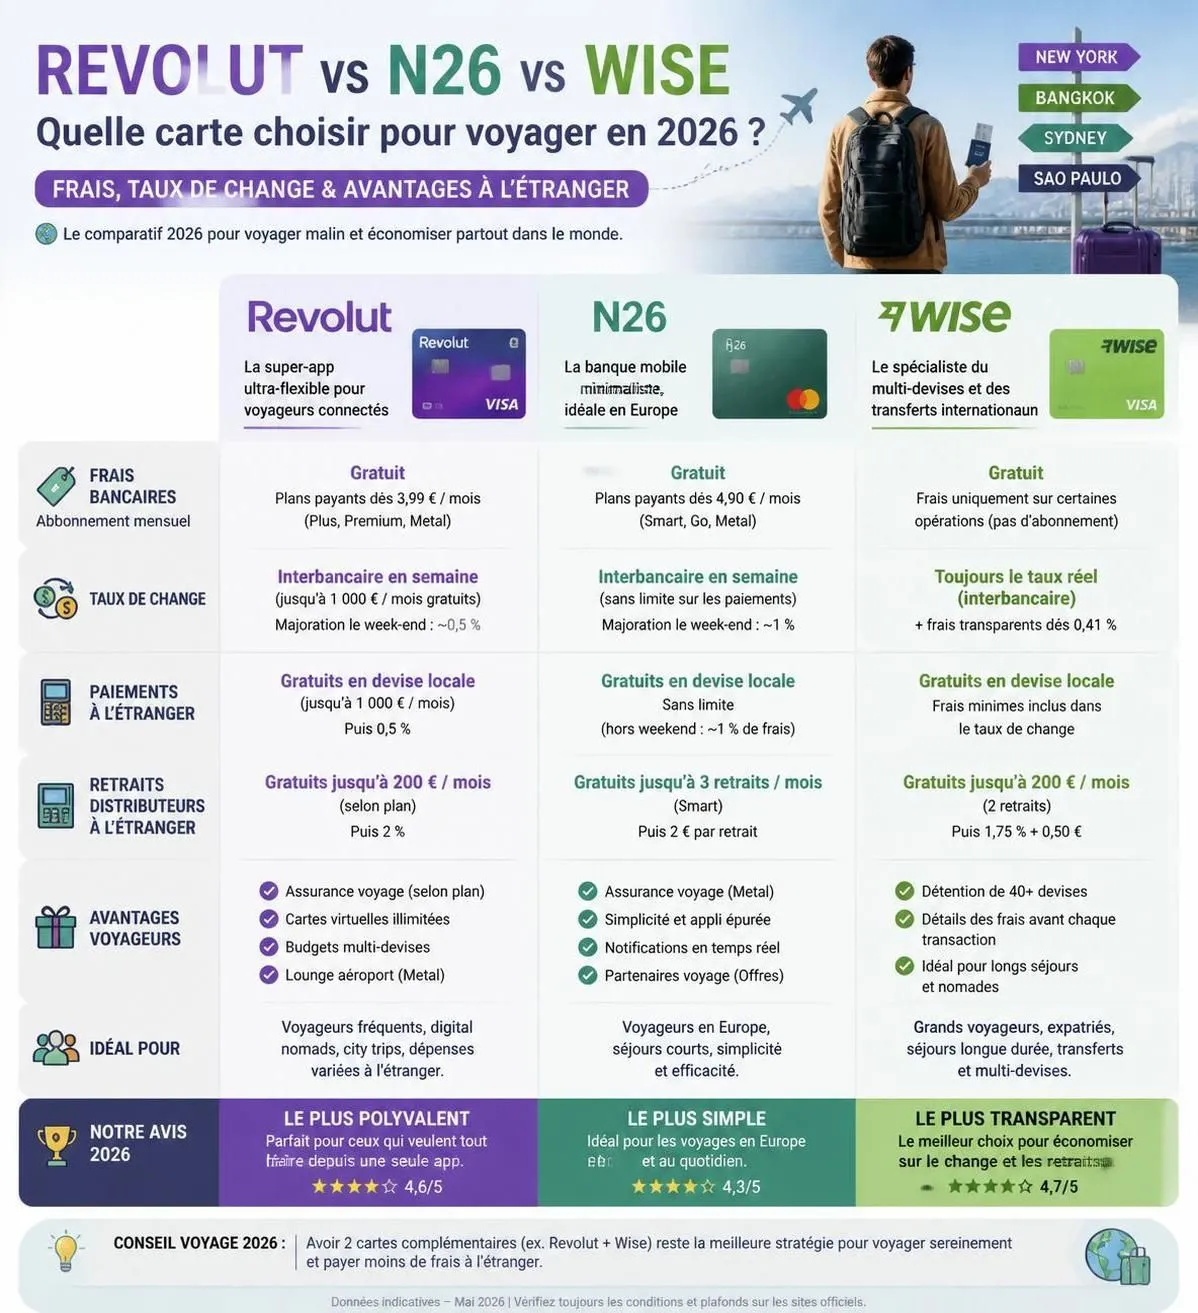
Pour comprendre, il faut disséquer trois axes : le taux appliqué lors de la conversion, les frais additionnels sur chaque opération (paiement ou retrait), la gestion pratique au quotidien. D’après des retours récents, Wise tire son épingle du jeu dès qu’il s’agit de payer ou retirer de l’argent hors Europe ou dans des devises « exotiques » (par exemple au Porto Rico ou au Japon). Le taux prélevé colle au marché du jour, la commission est transparente et visible.
Revolut, lui, a démocratisé l’usage des banques en ligne avec une expérience utilisateur très intuitive. Toutes les conversions faites en semaine embarquent le taux interbancaire (celui visible sur Google), tandis que l’application permet de créer des sous-comptes en devises, d’ajouter des cartes virtuelles et même de fixer ses propres plafonds de dépenses.
Quant à N26, elle occupe la place de vraie banque digitale, avec garanties de dépôts (jusqu’à 100 000 €), gestion de compte en français et procédures de sécurité renommées. Les paiements hors zone euro se font au taux Mastercard, sans frais additionnels cachés, et le tout s’intègre avec un IBAN allemand ou français adapté au quotidien européen.
Exemple concret : lors d’un séjour au Canada, un retrait au distributeur sera facturé avec une marge de 3,5 % par une banque classique, 0,5 % par Wise, rien par N26 sur le paiement, et environ 0 à 2 % selon Revolut, selon le moment de la semaine. Ajoutez à ça la qualité du service client et le choix devient bien plus rationnel que marketing.
Pourquoi les frais bancaires classiques à l’étranger coûtent (très) cher en 2026 ?
La plupart des voyageurs l’ignorent : le coût d’un paiement ou retrait hors zone euro tient d’abord à la « marge invisible » appliquée sur le taux de change. Dans une banque historique, dès que vous retirez 200 $ à New York, la banque prélève un taux USD/EUR dégradé, en y ajoutant 3 à 5 % de marge. Résultat : sur 5 000 € dépensés sur un séjour long, la perte réelle avoisine 200 à 300 €, alors même que les frais apparaissent « faibles » dans les brochures tarifaires.
Cette mécanique est largement opaque : la vraie commission se niche dans le taux appliqué, rarement mis en avant sur les relevés. C’est sur ce point que Wise, N26 et Revolut cassent le modèle : ils utilisent le taux interbancaire (celui affiché sur Google, Xe.com ou Bloomberg), sans la marge cachée. Pour Wise, une commission de 0,4 % à 0,6 % est clairement affichée à chaque opération. Revolut et N26, selon leurs formules, éliminent aussi tout ajout sur le taux en semaine et sur la carte.
On constate ainsi une différence immédiate sur chaque achat à l’étranger — suffisante pour payer plusieurs excursions ou hébergements lors du voyage !
Ajoutez à cela les frais fixes ou minimums (souvent 2 à 3 € par retrait sur la plupart des cartes classiques), ainsi qu’une commission sur conversion des devises qui peut s’appliquer à chaque opération… La facture s’envole rapidement sur un voyage au Canada, au Maroc (voir l’astuce eSIM) ou en Amérique du Sud.
Payer cher pour un service basique, c’est le piège classique à éviter en 2026. Place donc à la nouvelle génération de comptes bancaires !
Wise : la championne du véritable taux de change, pour globe-trotters et tour du monde
Wise, ex-TransferWise, s’est forgé une solide réputation auprès des voyageurs et expatriés. Son atout ? Une carte multidevise à la transparence exemplaire 💡. À l’ouverture de compte, vous pouvez stocker des soldes dans plus de 40 devises : dollars US, yen, rouble, pesos argentins… et la carte débitera automatiquement le solde approprié selon la monnaie du pays (ex : yen au Japon, dollars au Canada ou francs suisses à Genève).
Vous n’avez pas la devise adéquate ? La conversion se fera à l’instant au taux interbancaire du jour, avec une commission qui reste l’une des plus basses du marché : entre 0,4 et 0,6 %. L’autre intérêt majeur : wise peut délivrer pour chaque devise un RIB/IBAN local (américain, britannique, européen), ce qui fluidifie la réception de salaires, d’aides ou d’autres virements locaux, un must pour les freelances nomades ou les stagiaires à l’étranger.
Les paiements internationaux sont immédiats. La carte fonctionne en Visa ou Mastercard (à choisir selon le pays de résidence). La gestion est simple, le service client réactif, et la sécurité maximale grâce aux multiples notifications et blocages en temps réel via l’application. Une option incontournable pour ceux qui font des sauts de puce de l’Asie à l’Amérique, sans se soucier de chercher des bureaux de change. À noter : la carte Wise fonctionne dans le monde entier, mais n’oubliez pas que le solde dédié à chaque devise doit être alimenté en avance pour éviter une reconversion non souhaitée (avec la petite commission associée).
Avis utilisateurs : en 2025, 92 % des clients interrogés sur les sites spécialisés recommandent Wise pour les transferts pays peu courants et apprécient la gestion fine des multi-devises, surtout lors de longs voyages hors Europe.
Revolut : la carte bancaire européenne la plus populaire pour voyager en 2026 ?
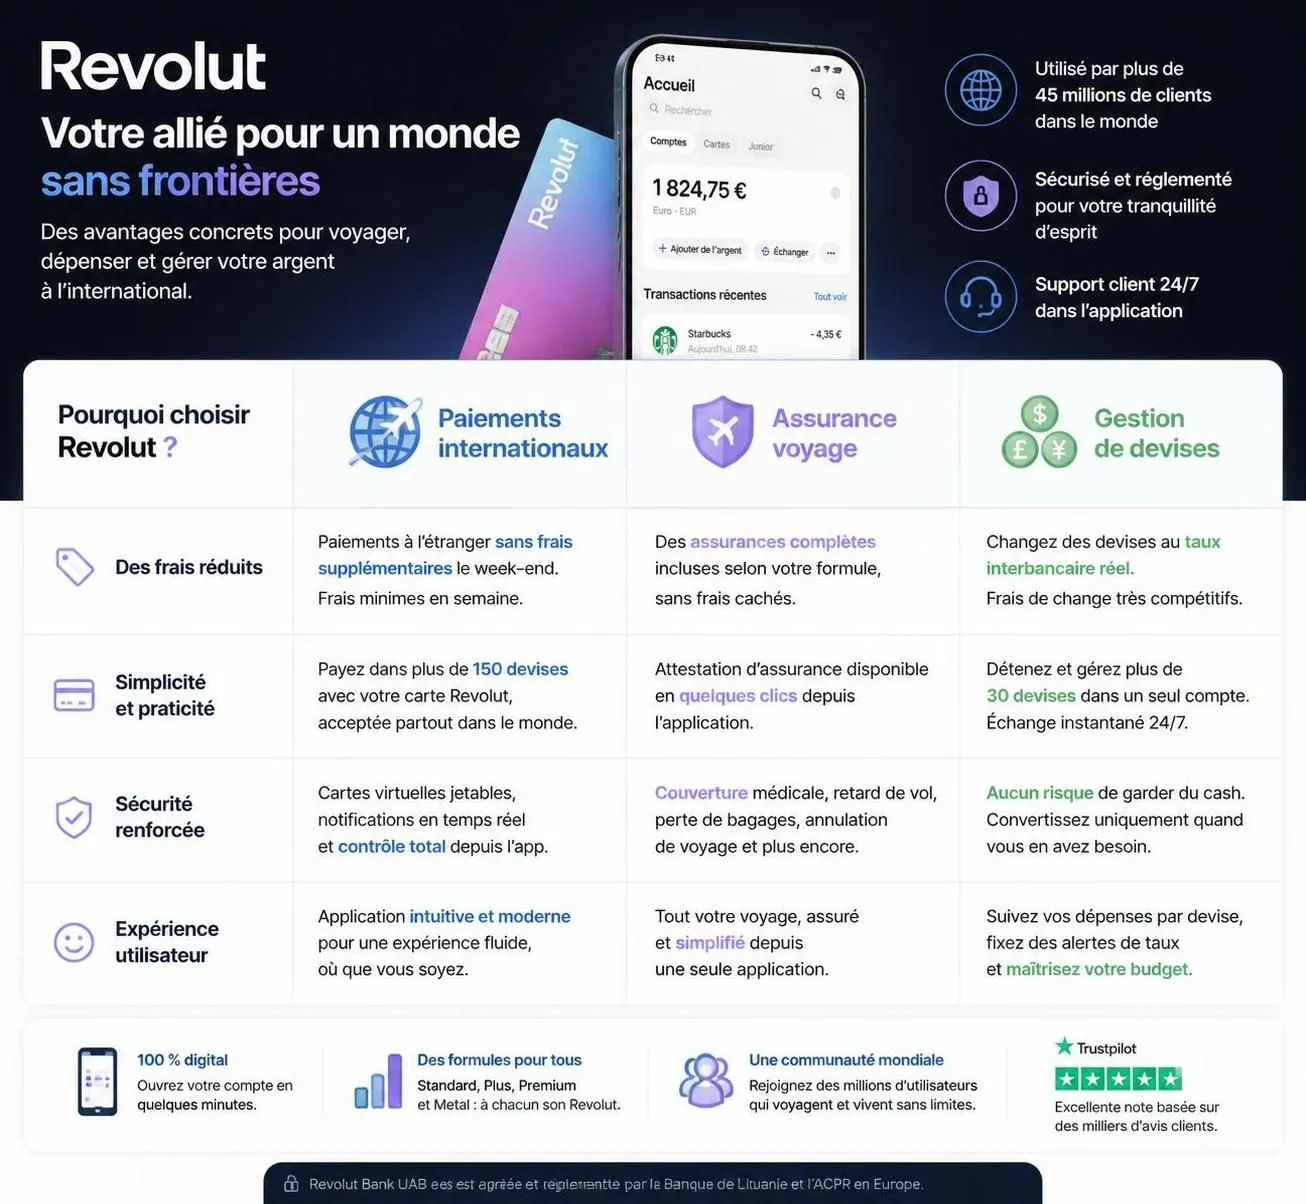
Revolut est devenue la référence des paiements internationaux pour toute une nouvelle génération européenne. Depuis son lancement, elle séduit autant les voyageurs réguliers que les expatriés temporaires. Pourquoi ? L’application Revolut offre un tableau de bord ultra-lisible des soldes en plusieurs devises, propose la création de cartes virtuelles et donne la main pour changer les plafonds de paiement/retrait (très utile pour éviter tout risque de fraude).
Le grand point fort revolve autour du taux appliqué : en semaine (hors week-end, donc de lundi à vendredi 23h), Revolut applique le taux du marché (interbancaire), ce qui garantit des conversions euro/dollar/yen/pound parfaites. Un supplément de 0,5 % s’ajoute le week-end, pour sécuriser les fluctuations potentielles quand les marchés sont fermés. C’est donc LA carte à dégainer pour réserver billets, hôtels, restaurants dans la semaine et optimiser ses euros au maximum.
Autre atout majeur en voyage : Revolut offre une franchise mensuelle sur les retraits DAB, puis applique un taux de 2 % passé ce plafond en formule gratuite. Les formules Premium et Metal élargissent ce plafond et incluent des assurances (voyage, santé, retard avion/bagages), un accès aux lounges d’aéroport et même des cartes en métal !
Une gestion communautaire facilite aussi le partage d’addition ou l’envoi d’argent entre amis en road trip : tout passe par un simple QR code sur smartphone. Pour l’utilisateur européen qui multiplie les escapades entre Oslo (guide pratique ici), Lisbonne, Budapest et Marrakech, Revolut s’impose donc comme le couteau suisse de la finance mobile.
N26 : l’avantage de la vraie banque sans frais de conversion, un must avec IBAN européen
N26 occupe une place unique : celle de la banque digitale complète, dotée d’une licence bancaire allemande (donc sécurisation des dépôts jusqu’à 100 000 €), d’un IBAN européen utilisable pour recevoir tout virement SEPA, et surtout d’aucun frais sur la conversion lors d’un paiement carte à l’étranger. La conversion utilise le taux Mastercard, reconnu comme l’un des plus honnêtes du marché.
En 2026, N26 propose plusieurs formules : Standard (gratuite), You et Metal (abonnements incluant retraits gratuits hors euro, assurances, priorités clients, offres partenaires). Les paiements à l’international sont donc ultra-compétitifs. Les plafonds de retrait sont très élevés (jusqu’à 2 500 € par jour, 20 000 € par mois selon la carte), et la gestion des autorisations (activation temporaires, modification de plafonds) est instantanée via l’appli.
Contrairement à Revolut, N26 propose systématiquement le 3D Secure pour les paiements en ligne, indispensable pour réserver hôtels ou vols sur certains portails exigeants. La relation client est en français pour les résidents francophones, ce qui rassure beaucoup d’utilisateurs. N26 n’intègre pas naturellement de gestion multi-devises comme Wise, mais la carte Mastercard fonctionne sur tous les continents, tant que les terminaux acceptent ce réseau (c’est le cas au Cambodge, Laos, Japon, Canada… cf cet article pratique sur le Japon).
Le point-clé reste le modèle de vraie banque avec tous les outils européens : ouverture en ligne, dépôt sécurisé, grande flexibilité pour gérer les règles de sécurité carte. L’option premium s’adresse à ceux qui voyagent intensivement ou ont un besoin d’assurance haut de gamme pour longue durée.
Comparateur interactif des cartes bancaires de voyage (2026)
| Carte | Taux de change | Frais de retrait (% ou €) | Assurance voyage | Devises gérées | Service client |
|---|
Les taux de change peuvent fluctuer.
Tableau comparatif des frais et services : Revolut, N26, Wise en 2026
| 🏦 Banque/Carte | 🌎 Taux de change | 💸 Frais de retrait DAB | 📅 Abonnement | 🛡️ Assurance voyage | 📱 Carte virtuelle | 🔒 Service client | 💼 Nombre de devises |
|---|---|---|---|---|---|---|---|
| Wise | Interbancaire + 0,4-0,6% | 200 €/mois gratuits puis 2% | Sans abonnement | Non incluse de base | Oui | Anglais/Français | 40+ |
| Revolut | Interbancaire semaine, +0,5% WE | 200 €/mois puis 2% | Free/Premium/Metal | Incluse Premium/Metal | Oui | Chat FR et Anglais | 30+ |
| N26 | Mastercard réel (sans frais sur carte) |
5 retraits/mois euro gratuits puis 2€ | Free/You/Metal | Incluse You/Metal | Oui (You/Metal) | Chat FR | Monodevise EUR |
⭐ Pour le globe-trotter, Wise tire son épingle du jeu par la diversité des devises et la clarté des frais. Revolut séduit par l’ergonomie, les cartes multiples et la gestion flexible. N26 rassure par la stature de vraie banque, le couple IBAN/assurance solide, et la simplicité des paiements hors zone euro.
Checklist et bonnes pratiques pour une expérience bancaire fluide en voyage
Éviter les pièges bancaires lorsqu’on voyage, c’est aussi une question d’astuces et de préparation. Voici les réflexes de base à adopter en 2026 :
- 💸 Toujours payer ou retirer dans la devise locale, ne jamais accepter le taux proposé par la DCC (« payer en euros » à l’étranger = mauvaise idée) !
- 💡 Privilégiez de gros retraits ponctuels plutôt que plusieurs petits pour réduire les frais fixes (surtout sur Wise/Revolut/N26 premium).
- 🗓️ Pour Revolut, effectuez vos conversions et achats importants en semaine pour profiter du taux interbancaire pur.
- ✈️ Prévoyez deux cartes (une Revolut ou N26 + Wise, ou une carte bancaire classique en dernier recours), l’une peut être bloquée ou avalée, cela arrive plus souvent qu’on ne le croit.
- 🔍 Vérifiez chaque opération dans l’application immédiatement pour repérer tout problème ou frais inattendu, et comparez avec le taux marché affiché sur Google.
Ce sont ces petites habitudes qui font la différence sur un voyage au Canada ou lors d’un road trip en Asie. Un réflexe à prendre dès le premier paiement international !
Retours d’expérience : service client, sécurité et limites cachées selon les profils de voyageur
La théorie c’est bien, la pratique c’est mieux ! Les retours terrain montrent que chaque solution a ses points forts (et quelques défauts). Beaucoup d’utilisateurs apprécient la réactivité de Revolut et la souplesse de sa gestion d’opposition/activation des cartes en situation d’urgence. Les globetrotters ayant opté pour Wise témoignent de la robustesse du change multi-devises même dans des destinations reculées (Philippines, Amérique du Sud…).
N26 marque des points en termes de support client : tchat en français, délais rapides de réponse, capacité à solutionner les blocages communs (caution non libérée, carte avalée, vérification d’identité après un blocage de sécurité). Reste tout de même quelques fermetures de compte signalées en cas de suspicion d’activité professionnelle ou de plafonds dépassés sans justification préalable : vigilance donc sur les règles de la banque sélectionnée.
Sur la partie sécurité, 3D Secure demeure un vrai plus : paiement confidentiel et validation forte via appli ou code SMS. Attention, les banques et néobanques exigent parfois que la carte soit activée (première transaction) dans le pays d’émission, prévoyez ce détail dans la préparation du voyage.
- 🧑💻 Pour des besoins professionnels (paiements internationaux, réception de salaires hors UE), Wise (compte business) ou Revolut Pro possèdent des offres dédiées.
La clé reste la diversification : deux solutions différentes, des fonds répartis avant de partir, et une hotline à portée de main. Toujours plus prudent que d’être dépendant d’une seule carte bancaire !
Cas pratiques : choisir la bonne carte bancaire selon le type de voyage en 2026
Comment s’y retrouver pour un voyage de 3 semaines au Japon, un master à Singapour ou un an de tour du monde ? Quelques exemples parlants pour affiner son choix :
- 🎒 Pour le tour du monde multi-continents (Europe, Asie, Amériques) : Wise (pour le taux et la gestion multi-devises) en carte principale + Revolut (assurance, flexibilité des limites) en carte de secours.
- 📱 Pour un séjour dans la zone euro + quelques sorties hors euro (UK, Norvège) : N26 (gestion complète d’un compte bancaire, IBAN stable, service client francophone et 3D Secure obligatoire pour les achats en ligne importants).
- 🛫 Pour l’étudiant partant deux semestres en Australie ou au Canada : mélange de Revolut pour gérer les devises et le budget au quotidien, avec une carte N26 pour assurer le coup sur les paiements en ligne et le retour en Europe.
- 👥 Pour les familles ou voyageurs en groupe : Revolut propose différents utilisateurs par compte, des plafonds adaptables et un pilotage parental (idéal pour des ados en échange international).
À retenir : pour des besoins ultra-spécifiques (par exemple voyage solo longue durée, ou séjour dans des pays peu couverts), privilégiez le moteur de comparaison d’applications de voyage qui propose d’actualiser les offres néobanques selon votre destination.
Assurance, sécurité, et services additionnels : critères à surveiller absolument
En 2026, l’assurance intégrée à la carte bancaire n’est plus l’apanage des cartes Premium Mastercard ou Visa Premier sur le modèle classique. Chez Revolut Premium/Metal et N26 You/Metal, un package d’assurance voyage solide couvre souvent l’assistance médicale, le vol/perte de bagage ou le retard de vol — mais à condition de payer l’intégralité du séjour/transport avec la carte concernée !
Pensez à inspecter en détail le livret d’assurance (franchise, couverture Covid, sports extrêmes, frais d’annulation, perte de papiers). Pour une couverture sur-mesure, consultez aussi les solutions d’assurance spécifiques (voir guide complet) qui complètent les offres internes des banques. Le 3D Secure (sécurisation de chaque paiement en ligne) reste le nerf de la guerre pour réserver transports, hébergements ou activité à l’autre bout du monde.
Ne sous-estimez pas l’importance des notifications instantanées sur appli ou e-mail pour chaque mouvement suspect, ni la possibilité de bloquer/débloquer la carte à tout moment (en cas de perte ou de vol) : les néobanques l’ont très bien intégré, au contraire de la plupart des banques classiques où une perte peut virer à la galère !
- 📈 Pour rappel, à l’ouverture d’un compte N26 ou Revolut, vérifiez si vous pouvez commander plusieurs cartes supplémentaires sur le même compte (cela varie selon les offres et les pays, renseignez-vous lors de la souscription).
En bonus, surveillez les offres ponctuelles : cashback, remboursements sur catégories de dépenses (voyages, transport), accès à des salons d’aéroport… Chaque détail compte pour rentabiliser l’investissement dans la bonne carte bancaire !
Autres aspects essentiels : de l’ouverture du compte à la gestion des blocages à l’étranger
Entamer une relation avec une néobanque en 2026, c’est (presque) aussi simple que de télécharger une appli. Quelques étapes clés à anticiper :
- 📱 Inscription totalement digitale et vérification d’identité par photo/vidéo ; carte bancaire livrée sous 5 à 10 jours maximum partout en Europe
- 🌐 À l’étranger, privilégiez l’utilisation d’un VPN si l’inscription n’est pas disponible dans votre pays, ou faites envoyer la carte à une adresse en France/Europe pour assurer la réception.
- 💡 Pour valider certaines cartes (N26 notamment), il faudra parfois effectuer une première opération (paiement ou retrait) dans le pays d’émission — à prévoir avant le départ !
- 🔁 Les plafonds de retraits et paiements peuvent être modulés à la volée sur l’application, ce qui renforce beaucoup la sécurité.
- ☎️ Anticipez en sauvegardant le numéro du service client international, ou en préparant un contact de confiance pour relayer un document demandé par la banque pendant le voyage (scénario vu récemment après blocage automatique de compte hors zone euro).
Comme pour toute aventure à l’international, un soupçon de préparation et quelques automatismes (double carte, vérification de solde, sauvegarde des documents essentiels) font la différence pour garder l’esprit libre… et profiter à fond du voyage !
À explorer aussi : les impacts de la carte bancaire sur le voyage solo et la gestion des forfaits mobiles à l’étranger.
Peut-on utiliser Revolut, N26 ou Wise partout dans le monde ?
Oui, les trois cartes fonctionnent sur l’ensemble du réseau Visa/Mastercard, soit dans presque tous les pays. Sur Revolut et Wise, toute transaction dans une devise non supportée appliquera le taux de change du marché avec la commission correspondante. Pensez à vérifier que votre destination ne restreint pas l’usage de ces réseaux (rare en 2026, mais encore possible en Iran, Cuba ou Corée du Nord).
Comment éviter les blocages ou la fermeture intempestive du compte en voyage ?
Respectez les règles d’utilisation (usage privé pour les offres classiques, plafonds raisonnables), signalez à la banque vos déplacements majeurs, répartissez vos fonds sur deux cartes différentes et gardez toujours le contact client sous la main. En cas de doute, la banque vous contactera pour toute vérification de sécurité.
Peut-on recevoir son salaire ou une bourse en dollar ou devise étrangère sur Wise, N26 ou Revolut ?
Wise est la mieux adaptée pour cette opération, en proposant des coordonnées locales selon la devise et le pays. N26 et Revolut acceptent les dépôts en euros et certaines autres devises, mais attention aux frais de change éventuels. Pour un usage professionnel, mieux vaut choisir une offre business dédiée.
Quelle carte choisir pour voyager en famille ou en groupe ?
Revolut propose plusieurs utilisateurs sur le même compte (fonction ‘comptes joints’), la gestion de plafonds séparés et l’ajout de cartes secondaires. Wise permet aussi des comptes multi-utilisateurs en version business. N26 est centrée sur l’individuel pour le compte standard.